Исследователи Ксения Бёрнер (Xenia Boerner), Мартин Хибль (Martin Hiebl) и Томас Гюнтер (Thomas Guenther) опубликовали в журнале International Journal of Accounting Information Systems результаты анализа работы 322 отделов контроллинга немецких предприятий. Контроллинг в компании выполняет роль финансового навигатора: сотрудники этого подразделения собирают данные о расходах, доходах и поставках, чтобы руководство видело реальное состояние бизнеса и принимало решения на основе цифр.
Авторы работы проверили, как техническая база аналитики (Business Analytics Capabilities, куда входят закупленные серверы, лицензии на программы и навыки работы с ними) переходит в реальные действия сотрудников и приносит ли это предприятию четыре типа пользы: транзакционную (сокращение рутинного ручного труда), информационную (скорость и качество отчётов), стратегическую и трансформационную (перестройка бизнес-процессов).
Интенсивность работы с данными и скрытый барьер
Собранные показатели подтвердили базовую гипотезу: наличие развитых инструментов и культуры работы с цифрами напрямую повышает частоту применения аналитики контроллерами, что ускоряет закрытие отчётных периодов и избавляет людей от механического сведения таблиц. При этом проявилась неожиданная закономерность при сравнении масштабов бизнеса. Аналитики привыкли считать, что корпорации получают от цифровых инструментов максимальную отдачу за счёт эффекта масштаба. В выборке немецких компаний относительно более крупные организации фиксировали более слабую связь между регулярной работой с аналитикой и получаемыми преимуществами.
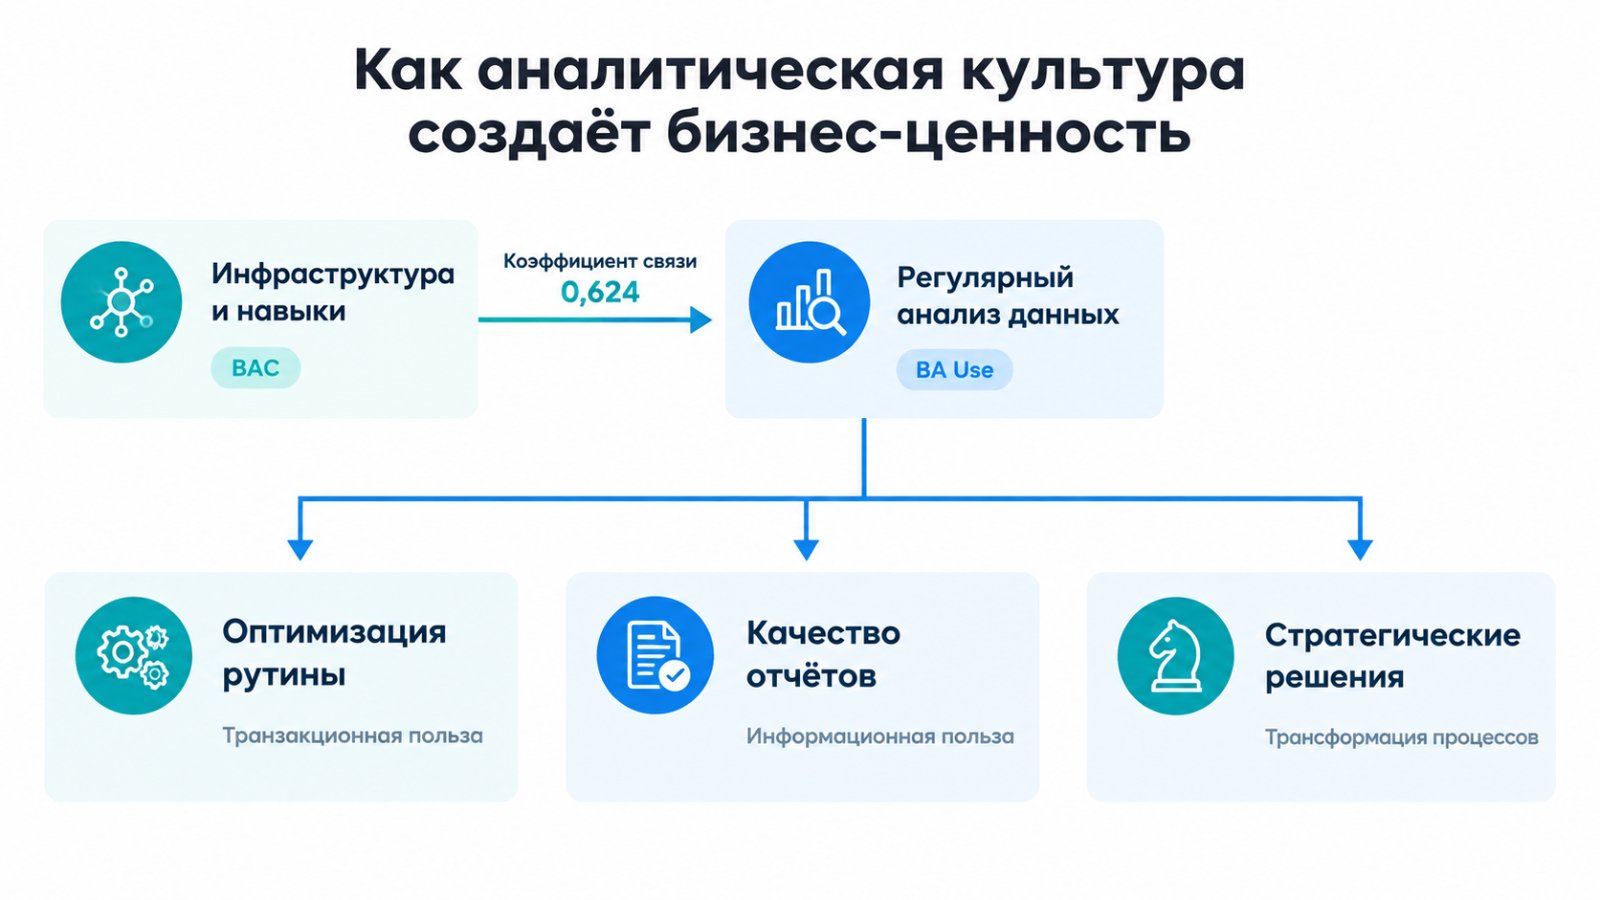
Схема: цепочка превращения аналитических инструментов в корпоративные результаты по данным исследования
Конфликт ролей между финансистами и аналитиками данных
Причиной снижения отдачи оказалось структурное разделение труда. В небольших организациях один финансовый контроллер выполняет сквозную задачу: выгружает сырые цифры продаж, строит прогноз спроса в аналитическом пакете, готовит график отклонений и лично объясняет директору, почему фабрика перерасходовала бюджет на сырьё. В гигантских корпорациях для математического моделирования руководство нанимает отдельную команду дата-сайентистов (Data Science).
Авторы исследования зафиксировали: появление выделенного департамента специалистов по данным сопровождается статистически значимым падением информационных выгод, которые фиксируют контроллеры. Дата-сайентисты берут разработку прогнозных алгоритмов на себя, закрывают доступ к первоисточникам и выдают готовые цифры руководству в обход финансовой службы, лишая контроллеров авторства выводов и прямого контакта с топ-менеджментом.
Границы применимости выводов
Авторы собрали срез данных через анкеты руководителей отделов контроллинга и сопоставили их с финансовой базой Amadeus. В исследовании отсутствует искусственно созданная контрольная группа, а замеры проводились в один временной промежуток, что исключает строгое доказательство причинно-следственной связи во времени. Сама модерация по размеру компании показала пограничную статистическую значимость на уровне p < 0.10.
Выборка охватывала исключительно 3 000 крупнейших предприятий Германии со средней выручкой в сотни миллионов евро, поэтому закономерности неприменимы к сегменту малого и среднего предпринимательства. Чтобы сохранить ценность финансовой службы в условиях работы отдельного подразделения Data Science, компаниям требуется внедрять совместное курирование проектов и переобучать финансовых специалистов прикладному анализу данных, визуализации и навыкам аргументации управленческих решений.